カテゴリ
扶養
扶養に関する制度・手続きの解説記事一覧です。公的情報を参考に、初心者向けに整理しています。
扶養 の記事
-
 扶養
親を扶養に入れる条件は?税金と健康保険の違い・年金収入の目安(令和8年分)
親を「扶養に入れる」には、税金の扶養(扶養控除)と健康保険の扶養(被扶養者)の2つがあり、条件がまったく違います。令和8年分から税の所得要件が62万円以下に上がった点、遺族年金の数え方の違い、別居の場合の仕送り要件、75歳以上の扱いを、国税庁と日本年金機構の公式情報から整理しました。
-
 扶養
ひとり親控除・寡婦控除とは?対象要件と控除額の違いを整理
ひとり親控除は所得税35万円、寡婦控除は27万円の所得控除です。婚姻歴や性別を問わず「ひとり親」に該当すれば35万円の控除が受けられますが、扶養する子の所得要件や、本人の合計所得500万円以下という条件があります。令和8年分から子の所得要件が62万円以下に引き上げられる点も含め、国税庁の資料から要件を整理しました。
-
 扶養
扶養控除はいくら?38万・63万・48万・58万の区分と実際の減税額を計算
扶養控除は、16歳以上の家族を扶養しているときに受けられる所得控除です。一般38万円・特定扶養親族63万円・老人扶養親族48万円・同居老親等58万円という区分と、令和8年分から所得要件が62万円以下(給与のみなら136万円以下)に上がった点、そして実際に税金がいくら軽くなるのかを国税庁の公式情報にもとづいて計算しました。
-
 扶養
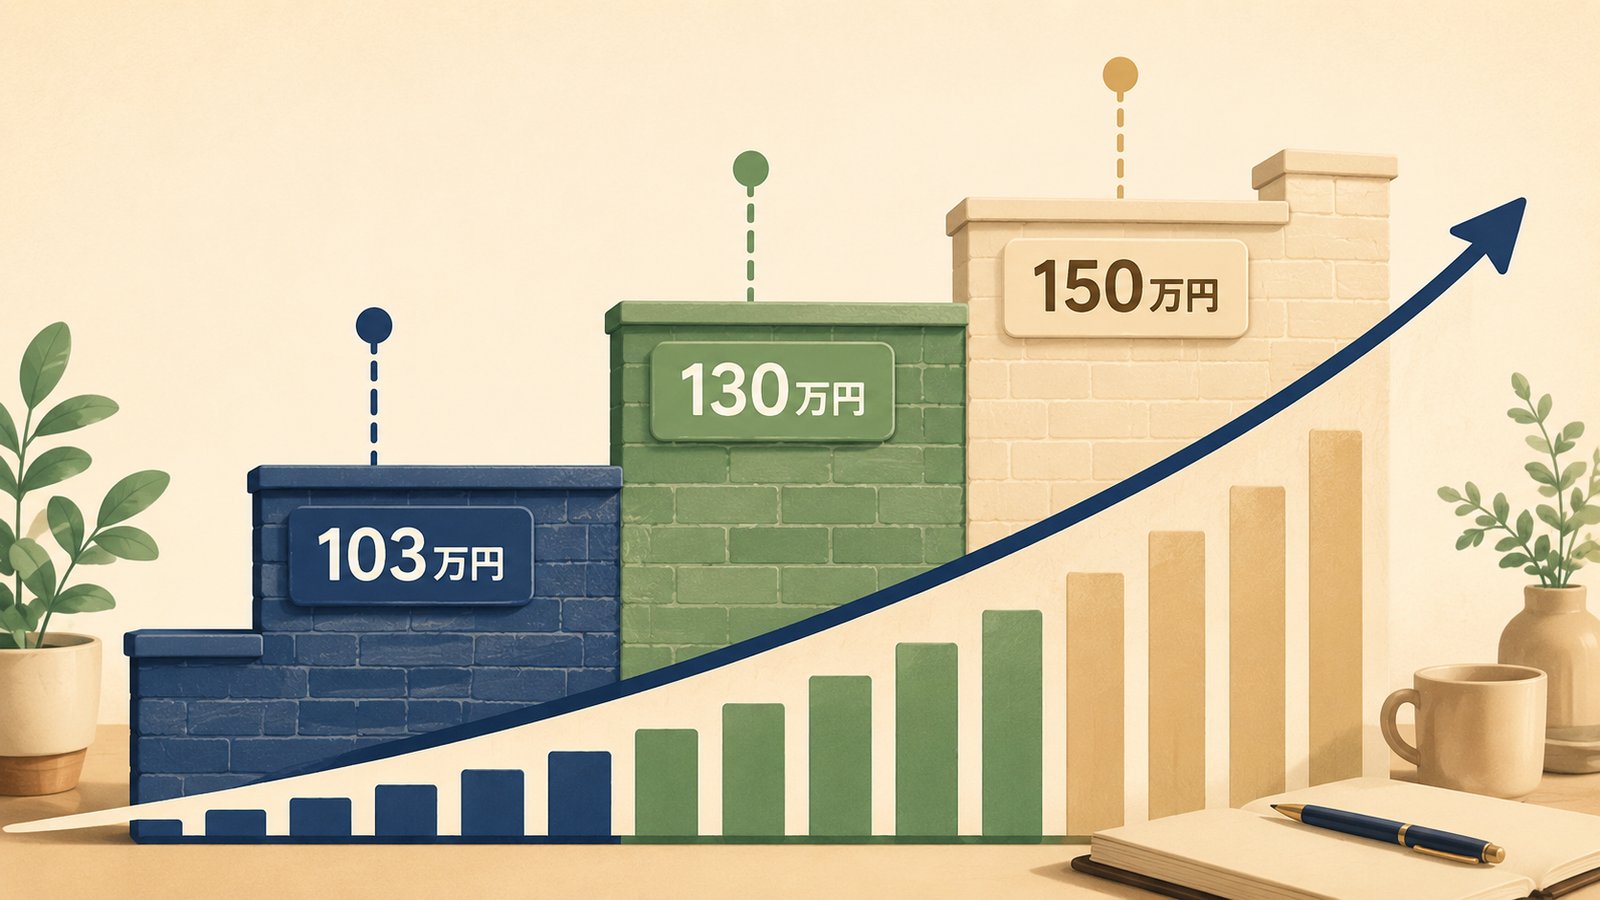
扶養の壁、どこで働き方を決める?103・106・130・150万円の判断ガイド
扶養の壁は税金と社会保険で別物。令和8年分(2026年分)は税金の壁が178万円・136万円へ動きましたが、社会保険の106万・130万は据え置きです。判断順序で迷いをなくします。